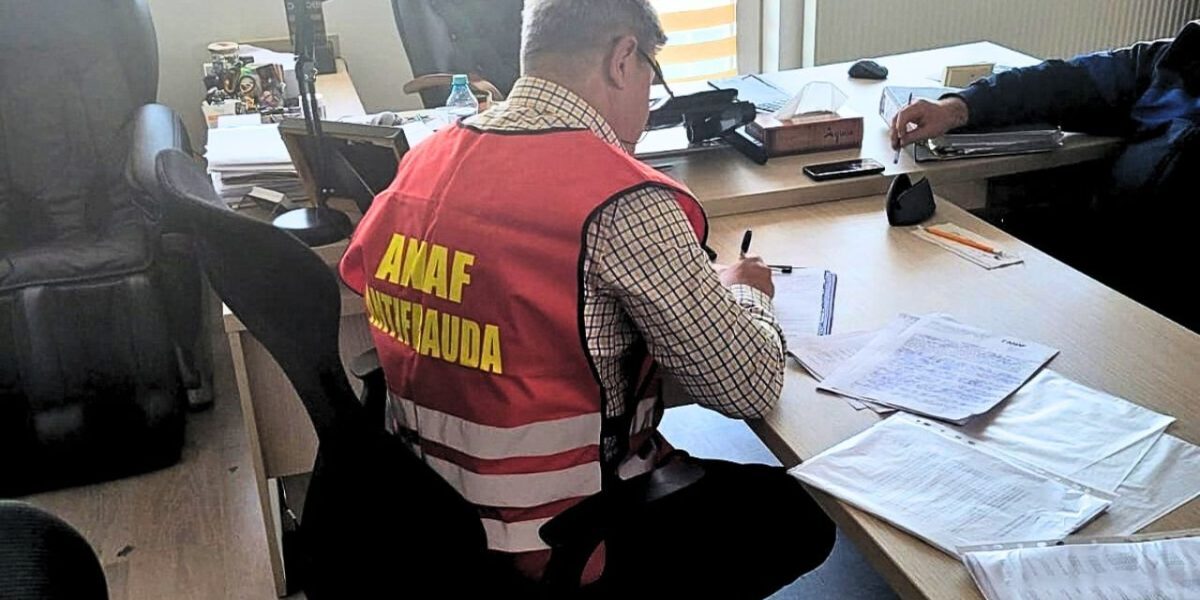
ANAF și Ministerul Finanțelor au intensificat controalele asupra ONG-urilor, punând sub lupă modul în care acestea gestionează fondurile primite prin sponsorizări și redirecționări de taxe. O analiză recentă semnalează principalele aspecte urmărite de autorități și oferă recomandări pentru asociațiile și fundațiile vizate de astfel de verificări.
Avocata Luisiana Dobrinescu, specialistă în domeniul fiscal, a precizat că Fiscul și Ministerul Finanțelor concentrează atenția asupra modului în care ONG-urile cheltuiesc resursele financiare. Consecințele acestor controale pot varia, afectând atât sponsorii, cât și organizațiile non-guvernamentale.
Principalele probleme identificate de inspectori
Analiza Luisienei Dobrinescu evidențiază trei aspecte controversate în abordarea organelor de control. Prima problemă constă în aplicarea eronată a conceptului de persoane afiliate. Inspectorii ANAF pot anula beneficiile fiscale ale sponsorizărilor dacă identifică legături între sponsori și membri ai consiliilor directoare ale ONG-urilor.
O altă problemă majoră este legată de imposibilitatea trasabilității banilor. Inspectorii solicită adesea dovezi ale utilizării fondurilor primite de la anumiți sponsori, ignorând faptul că banii sunt amestecați într-un cont comun al ONG-ului. Avocata subliniază că este imposibil să se coreleze în mod direct o sponsorizare cu o anumită cheltuială.
Cea de-a treia problemă, considerată surprinzătoare, este negarea facilității fiscale a sponsorizării pe motivul că ONG-ul nu a cheltuit în totalitate fondurile disponibile.
Recomandări pentru ONG-uri în fața controalelor
Pentru a face față controalelor, asociațiile și fundațiile trebuie să fie pregătite să prezinte documente justificative pentru fiecare cheltuială, inclusiv contracte de sprijin financiar, dovezi ale cauzelor finanțate și, cel mai important, dovezi ale plății. Plățile în numerar ridică suspiciuni suplimentare.
Specialista recomandă o evaluare atentă a riscului ca autoritățile să considere că există un control direct din partea sponsorilor asupra organizațiilor non-guvernamentale. Este esențial să se analizeze gradul de implicare al persoanelor afiliate.
În urma acestor inspecții, ANAF poate reîncadra fiscal natura unor venituri primite cu titlu de sponsorizare. Un exemplu recent este cazul unui after school, considerat de ANAF ca prestator de servicii, pentru care s-a calculat impozit pe profit pentru sumele primite lunar de la părinți, în loc să fie tratat ca sponsorizare.
Sursa: StartupCafe